L'assurance-vie que vous n'aurez pas besoin de négocier

Découvrez le contrat d’assurance-vie Basalt Life.
Bénéficiez d’une offre de bienvenue pouvant aller jusqu’à 2 000 €*.
*Sous conditions.
96 %
des contrats analysés sont plus chers que Basalt Life*

Et votre contrat ?

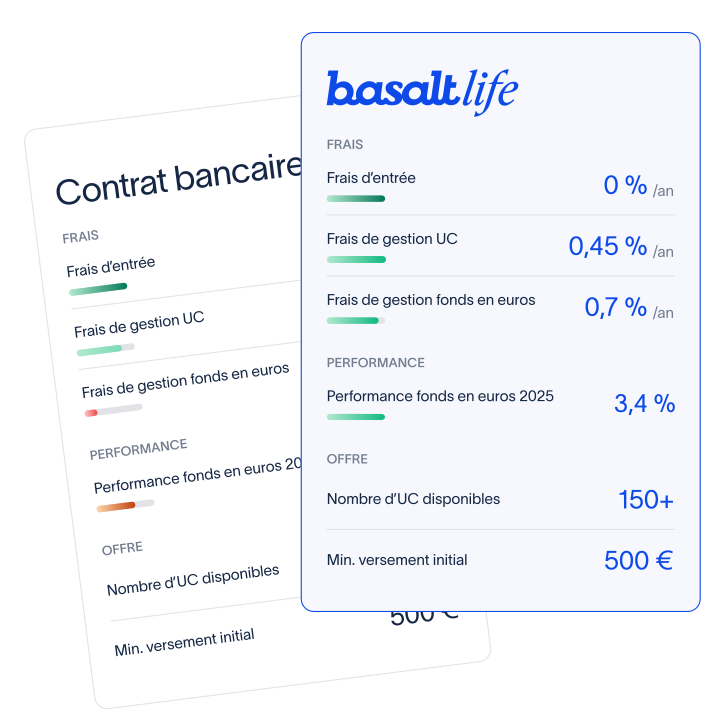
En quelques secondes, comparez votre contrat actuel avec Basalt Life et les meilleures offres du marché : frais, supports, performances.
*Donnée issue de notre étude comparative sur 52 contrats d'assurance-vie analysés par Basalt sur le critère des frais de gestion UC. Données arrêtées au 30/06/2026.
19 millions de Français ont une assurance-vie. Pourtant, la plupart ne savent pas combien de frais ils paient chaque année, ce qu'il y a à l'intérieur, et ce qu'elle pourrait vraiment leur rapporter. Nous avons créé Basalt pour changer ça.

"

Simulez l’impact des frais avec Basalt Life

Entrez vos paramètres et découvrez l’économie de frais potentielle sur votre contrat d’assurance-vie en investissant sur Basalt Life.
Investir en assurance-vie
Ma simulation
Montant initial
€
Durée d'investissement
ans
Montant récurrent
€
Répartition
50 % Unités de compte
50 % Fonds en euros
Montant total investi —
Économie de frais* —
*Calcul basé sur les frais moyen du marché issus du Rapport annuel de l’OPEF et ceux du contrat Basalt Life, disponibles dans la documentation légale du contrat. L’économie de frais présentée ne prend pas en compte la performance potentielle du contrat d’assurance-vie.

L'assurance-vie,
expliquée simplement

Tout ce que votre banquier ne vous a jamais expliqué en articles, vidéos et guides pratiques.
Newsletter
Chaque mois, les clés pour naviguer dans le monde de l’assurance-vie.
Vous acceptez que vos données soient utilisées pour répondre à votre demande, recevoir des communications par e-mail ou par téléphone. Pour en savoir plus, consultez notre politique de confidentialité.*

Questions fréquentes

Vous souhaitez plus d’informations à propos du contrat Basalt Life ?

Qu’est-ce que l’assurance-vie ?

L'assurance-vie est une enveloppe d'épargne qui permet d'investir dans des supports d'investissement variés tout en bénéficiant d'un cadre fiscal avantageux. Elle repose sur deux grandes familles de supports :

  1. ‍Le fonds en euros
    Le capital investi sur le fonds en euros est garanti, en tout ou partie selon les contrats
    → Rendement modéré, risque faible voire nul.
  2. Les unités de compte (UC)
    Les unités de compte sont des supports non garantis en capital, qui permettent d'investir dans des actifs variés : actions, obligations, immobilier, ETF, fonds thématiques, produits structurés, etc.
    → Potentiel de rendement plus élevé, mais risque de perte en capital.

Est-ce que le montant d'une assurance-vie est imposable ?

Non, le capital que vous avez versé n'est jamais imposé. Seuls les gains (intérêts et plus-values) compris dans un rachat sont soumis à l'impôt, selon l'ancienneté du contrat et la date des versements. Tant que vous ne retirez rien, aucune fiscalité ne s'applique.

Est-ce que l'assurance-vie doit être déclarée aux impôts ?

Non, tant que vous ne faites aucun rachat, votre contrat n'a aucune incidence sur votre déclaration de revenus. La déclaration ne devient obligatoire qu'au moment d'un retrait générant des gains imposables : ils doivent alors figurer dans votre déclaration de l'année suivante, à partir de l'IFU transmis par l'assureur. Seule exception : sur un fonds en euros, les prélèvements sociaux de 17,2 % sur les intérêts sont prélevés automatiquement chaque année par l'assureur, mais n'ont pas à être déclarés puisqu'ils sont déjà acquittés à la source.

Quels sont les frais de Basalt Life ?

Basalt Life applique quatre types de frais, tous positionnés parmi les plus bas du marché :

  • Frais sur versement : 0 %, 100 % du montant déposé est investi
  • Frais d'arbitrage : 0 % lors d'un changement de support
  • Frais de gestion annuels :
    • Fonds en euros : 0,7 %/an (contre 0,81 % pour les banques et 1,01 % pour les courtiers en ligne)
    • Unités de compte : 0,45 %/an (moyenne marché : 1,34 %)
    • Gestion déléguée : +0,23 %/an (contre 0,48 % pour les banques et 0,46 % pour les courtiers en ligne)
  • Frais internes propres à chaque unité de compte choisie (variables selon le fonds)

Découvrez l'ensemble des frais Basalt Life ici.

Quelle est la fiscalité d'une assurance-vie après 8 ans ?

Après 8 ans, vous bénéficiez d'un abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains retirés. Au-delà, le taux d'impôt sur le revenu est de 7,5 % (12,8 % au-delà de 150 000 € de versements), auxquels s'ajoutent 17,2 % de prélèvements sociaux dans tous les cas.

Quelle est la fiscalité applicable au rachat d'une assurance-vie ?

Pour les versements réalisés après le 27 septembre 2017, le PFU s'établit à 12,8 % avant 8 ans, puis descend à 7,5 % au-delà (jusqu'à 150 000 € de versements), après un abattement annuel de 4 600 € ou 9 200 €. Dans tous les cas, 17,2 % de prélèvements sociaux s'ajoutent sur la part de gains. Rachat partiel et rachat total obéissent aux mêmes règles ; seule la part de gains comprise dans le retrait est imposée.

Quels types de supports trouve-t-on dans Basalt Life ?

Basalt Life propose 156 supports d'investissement, sélectionnés avec rigueur, couvrant l'ensemble des grandes classes d'actifs :

  • Fonds en euros
  • ETF
  • Fonds actions
  • Fonds obligataires
  • Fonds diversifiés
  • SCPI (immobilier)
  • Private Equity
  • Monétaire
  • Matières premières

Découvrez l'univers d'investissement Basalt Life ici.

Dans quelle case déclarer l'assurance-vie ?

Sur le formulaire 2042, les gains d'assurance-vie se déclarent principalement en case 2CH (contrats de plus de 8 ans, versements avant le 27 septembre 2017), en cases 2VV / 2WW (contrats de plus de 8 ans, versements après cette date) ou en case 2ZZ (contrats de moins de 8 ans). L'IFU transmis par votre assureur indique la case correspondante.

Faut-il déclarer un rachat déjà imposé à la source ?

Oui. Même lorsque l'acompte a déjà été prélevé par l'assureur, le montant pré-rempli doit être vérifié et validé sur votre déclaration. C'est cette déclaration qui applique l'abattement après 8 ans et permet, le cas échéant, le remboursement du trop-perçu, notamment si vous optez pour le barème progressif.

Quelle est l'offre de bienvenue Basalt Life ?

Pour tout versement initial net à partir de 1 000 €, Basalt vous offre une prime de bienvenue créditée directement sur votre compte bancaire.

Son montant dépend de votre versement initial : de 50 € pour un versement entre 1 000 € et 4 999 €, jusqu'à 2 000 € pour un versement de 500 000 € et plus.

La prime est versée après 1 an de détention, à condition que le contrat soit toujours en cours et que le solde soit au moins égal au versement initial.

Découvrez l'ensemble des conditions ici.

Quand déclarer l'assurance-vie aux impôts ?

Les gains issus d'un rachat se déclarent l'année suivant l'opération, au printemps de l'année N+1, lors de votre déclaration de revenus habituelle. L'assureur vous fournit un IFU pour simplifier cette étape.

Peut-on changer d'option fiscale d'une année sur l'autre ?

Oui. Le choix entre prélèvement forfaitaire et barème progressif s'exerce chaque année lors de la déclaration, en fonction de votre situation fiscale de l'année. Rien ne vous engage pour les années suivantes. En revanche, l'option est globale : elle s'applique à tous vos revenus de capitaux mobiliers de l'année, pas uniquement à l'assurance-vie.

Faut-il déclarer l'assurance-vie aux impôts après un décès ?

Oui. Pour les primes versées avant 70 ans, le bénéficiaire remet à l'assureur un certificat fiscal et c'est l'assureur qui prélève l'impôt éventuel. Pour les primes versées après 70 ans, les sommes excédant 30 500 € doivent figurer dans la déclaration de succession. Le conjoint et le partenaire de PACS restent totalement exonérés.

Faut-il déclarer l'assurance-vie aux impôts après un décès ?

En tant que bénéficiaire, vous n'avez rien à déclarer dans votre propre déclaration de revenus : les capitaux reçus ne sont pas des revenus imposables. Pour les primes versées avant 70 ans, c'est l'assureur qui prélève directement l'impôt éventuel au-delà de 152 500 €. Pour les primes versées après 70 ans, les sommes excédant l'abattement global de 30 500 € doivent figurer dans la déclaration de succession.

Quels sont les inconvénients de l'assurance-vie sur le plan fiscal ?

Malgré sa fiscalité avantageuse, l'assurance-vie a ses limites : avant 8 ans, les gains sont taxés à 30 % sans abattement, les prélèvements sociaux de 17,2 % restent dus même après 8 ans, et les frais du contrat (versement, gestion, arbitrage) pèsent directement sur le rendement net. D'où l'intérêt de privilégier un contrat sans frais sur versement.

L'assurance-vie est-elle concernée par l'impôt sur la fortune immobilière ?

Seule la fraction de votre contrat investie en unités de compte immobilières (SCPI, OPCI, parts de sociétés à prépondérance immobilière) entre dans l'assiette de l'IFI. Le fonds en euros et les autres supports financiers en sont exclus.

Quels sont les frais pour clôturer une assurance-vie ?

La clôture d'un contrat par rachat total est gratuite dans la grande majorité des contrats actuels, notamment chez les acteurs en ligne. Certains anciens contrats appliquent encore des indemnités de rachat : vérifiez les conditions générales avant d'entamer votre démarche. Attention, un rachat total fait perdre l'antériorité fiscale du contrat.

Quels sont les frais pour clôturer une assurance-vie ?

Les frais de clôture sont nuls dans la grande majorité des contrats actuels, notamment chez les acteurs en ligne. Vérifiez toutefois les conditions générales : certains anciens contrats prévoient encore des indemnités de rachat. Et rappelez-vous qu'un rachat total fait perdre l'antériorité fiscale ; si vous quittez votre contrat pour ses frais, privilégiez un contrat sans frais sur versement pour la suite.